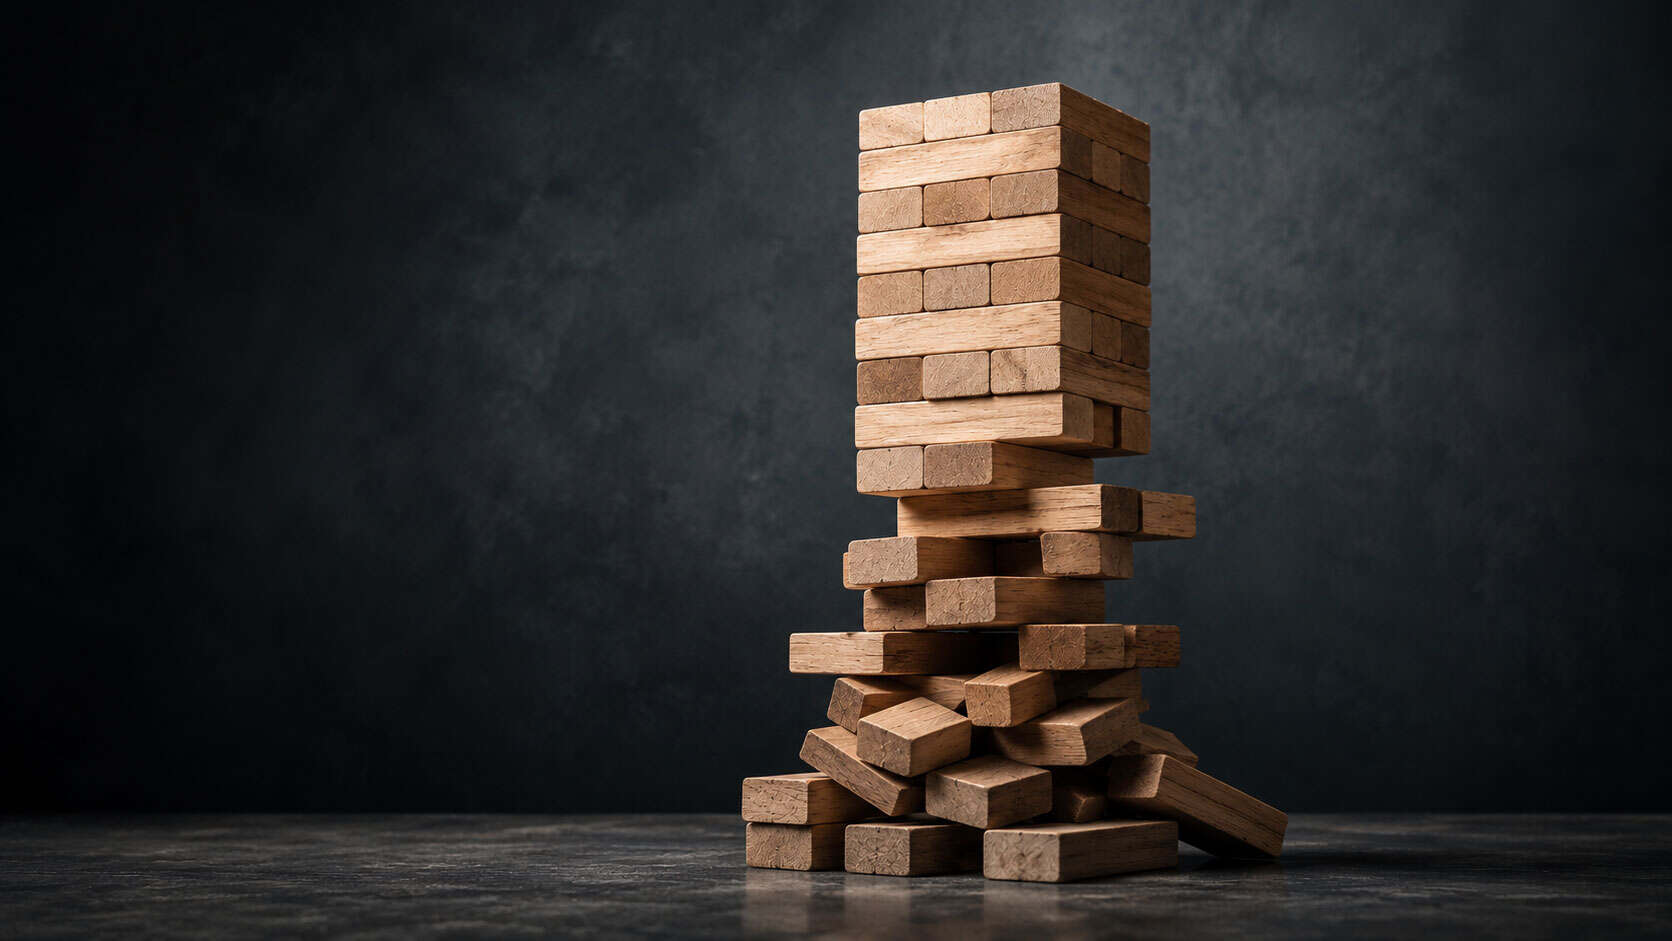
Cómo escalar una fintech sin que el crecimiento supere su operación
Saber cómo escalar una fintech no consiste únicamente en captar más clientes, aumentar transacciones o ampliar los servicios que ofrece la empresa. También implica preparar la operación para soportar ese crecimiento sin multiplicar errores, dependencias y riesgos.
En una fintech pequeña, un equipo reducido puede coordinar directamente muchas actividades. Las personas conocen gran parte de la operación, los responsables mantienen comunicación constante y determinados controles pueden realizarse de manera relativamente simple.
El escenario cambia cuando aumenta el número de clientes, operaciones, transacciones o colaboradores. Los procesos que antes funcionaban pueden empezar a mostrar limitaciones y algunas responsabilidades pueden quedar poco claras. Si la estructura interna no evoluciona al mismo ritmo, el crecimiento puede aumentar la complejidad más rápido que la capacidad de la empresa para gestionarla.
Por eso, ordenar la operación no debería comenzar solamente cuando aparecen problemas. Una fintech que está empezando a crecer puede preparar desde antes los procesos, responsabilidades y controles que necesitará en su siguiente etapa.
¿Qué debe ordenar una fintech antes de empezar a escalar?
Una fintech no necesita esperar a convertirse en una organización grande para estructurar su operación. El momento adecuado para hacerlo aparece cuando el volumen y la complejidad empiezan a exigir una forma diferente de trabajar.
El primer punto son los procesos críticos. Las actividades relacionadas con operaciones, conciliaciones, atención de incidencias, movimientos financieros o seguimiento de transacciones deben tener una secuencia suficientemente clara y responsables identificados.
Esto no significa documentar cada actividad de la empresa ni crear procedimientos innecesariamente extensos. Para una fintech pequeña o mediana, la prioridad debería estar en aquellos procesos donde un error, una demora o una responsabilidad poco clara puede generar un impacto significativo en la operación.
También es importante revisar la estructura interna. Cuando una empresa comienza con pocas personas, es habitual que una misma persona cumpla diferentes funciones. Pero conforme aumenta la operación, conviene determinar quién ejecuta, quién supervisa y quién tiene autoridad para resolver determinadas situaciones.
Preparar estos elementos con anticipación permite que el crecimiento se apoye sobre una estructura más ordenada en lugar de obligar a reorganizar constantemente la empresa después de cada nueva etapa.
¿Qué señales indican que el crecimiento está superando la estructura de una fintech?
Una fintech puede continuar creciendo comercialmente mientras internamente comienzan a aparecer señales de que su estructura no está evolucionando al mismo ritmo.
Una de ellas es el aumento de tareas manuales que requieren revisiones constantes. Otra aparece cuando determinadas operaciones dependen demasiado del conocimiento de algunas personas o cuando los responsables deben intervenir repetidamente para corregir errores que deberían detectarse antes.
También puede haber dificultades para identificar quién es responsable de una incidencia, información distribuida entre diferentes herramientas, controles realizados de manera inconsistente o decisiones operativas que requieren demasiadas consultas antes de poder ejecutarse.
En ese punto, entender cómo escalar una fintech exige mirar más allá del crecimiento comercial. Aumentar clientes o transacciones sin fortalecer la capacidad operativa puede incrementar simultáneamente el volumen de errores, retrabajos y situaciones que requieren intervención.
Para una empresa pequeña o mediana, estas señales son especialmente importantes porque normalmente dispone de menos recursos para absorber ineficiencias. Detectarlas temprano permite corregir la estructura antes de que la complejidad se convierta en una limitación para continuar creciendo.
¿Cómo establecer procesos y controles sin volver burocrática a una fintech?
El objetivo no es trasladar a una fintech pequeña la estructura de una gran institución financiera. Los procesos y controles deben ser proporcionales al tamaño, características y complejidad de la operación.
Un primer paso consiste en identificar cuáles son los procesos realmente críticos y establecer responsables claros para ellos. Después se pueden determinar los puntos donde resulta necesario revisar información, validar una operación, registrar una decisión o detectar una desviación.
Los controles también deberían permitir obtener información útil para gestionar. Si la dirección necesita revisar manualmente numerosas operaciones para entender qué está ocurriendo, probablemente exista una oportunidad para mejorar la manera en que la información llega a los responsables.
A medida que la fintech crece, estos mecanismos pueden evolucionar. Lo importante es que procesos, estructura y controles acompañen progresivamente al volumen de la operación, en lugar de intentar construir de golpe una organización demasiado compleja.
Una estructura adecuada permite mantener la agilidad propia de una empresa en crecimiento mientras incorpora el nivel de orden necesario para operar con mayor consistencia.
Preparar la operación antes de la siguiente etapa de crecimiento
Una fintech puede crecer rápidamente en clientes, transacciones y servicios, pero su capacidad para sostener ese crecimiento también depende de lo que ocurre dentro de la organización.
Procesos críticos definidos, responsabilidades claras, una estructura interna adecuada y controles operativos proporcionales permiten reducir la distancia entre el crecimiento comercial y la capacidad real de ejecución.
Por eso, cómo escalar una fintech también implica decidir qué necesita ordenarse hoy para que un mayor volumen de operaciones pueda gestionarse mañana sin aumentar innecesariamente el riesgo operativo.
Tactical Business ayuda a pequeñas y medianas empresas en crecimiento a revisar sus procesos, estructura organizacional y mecanismos de control para construir una operación preparada para una nueva etapa.
¿Tu fintech está empezando a crecer o ya notas que la operación se está volviendo más difícil de controlar? Podemos ayudarte a identificar qué procesos, responsabilidades y controles necesitas ordenar para sostener el crecimiento con una estructura adecuada.